La Orden TED/966/2026 crea el mercado de capacidad para el sistema eléctrico peninsular español y cambia una premisa relevante para cualquier empresa electrointensiva o con consumo gestionable: el coste eléctrico ya no debe analizarse solo como energía comprada en el mercado diario, a plazo o mediante un PPA. También deberá seguirse como coste de seguridad de suministro, con una señal horaria y por segmento tarifario.
Desde una perspectiva de consultoría Magnus Commodities, conviene evitar dos simplificaciones. La primera sería pensar que el mecanismo abaratará el pool de forma inmediata. La segunda sería considerarlo un mero recargo. Su función es más específica: remunerar la disponibilidad de MW firmes cuando el sistema está tensionado, para que la transición hacia un mix con más generación variable no convierta los episodios de escasez en un riesgo estructural.
El problema que la orden viene a resolver
España ha avanzado con rapidez en la integración renovable. La exposición de motivos de la orden cita más de 33 GW eólicos instalados y más de 41 GW fotovoltaicos en 2025; además, la generación renovable alcanzó el 56,8 % de la producción en 2024. Esta evolución contiene una ventaja económica indiscutible, pero también desplaza el reto: no basta con disponer de energía media anual barata. El sistema debe poder atender la demanda en las horas en que coinciden baja aportación renovable, indisponibilidades, condiciones hidrológicas adversas o picos de consumo.
El indicador regulatorio que sustenta el mecanismo es el LOLE (Loss of Load Expectation), es decir, el número esperado de horas con energía no suministrada. El análisis nacional de cobertura citado por la orden sitúa el LOLE en 4,08 horas para 2028 y 2,41 horas para 2030, por encima del estándar nacional de fiabilidad de 1,5 horas. No es una predicción de apagones en fechas concretas. Es una señal probabilística de que, bajo los escenarios analizados, el sistema necesita más firmeza para cumplir el nivel de seguridad definido. Red Eléctrica publica estos análisis dentro de sus estudios y prospectivas de desarrollo del sistema.
El segundo problema es económico. Una batería, una planta flexible o una demanda industrial que pueda reducir su consumo puede ser crucial en unas pocas horas al año, pero el mercado de energía no siempre remunera suficientemente esa disponibilidad. Este desfase entre el valor sistémico del respaldo y los ingresos esperados se conoce como missing money. El nuevo mercado busca cubrir ese hueco con una remuneración por potencia firme, no con un pago por cada MWh producido.
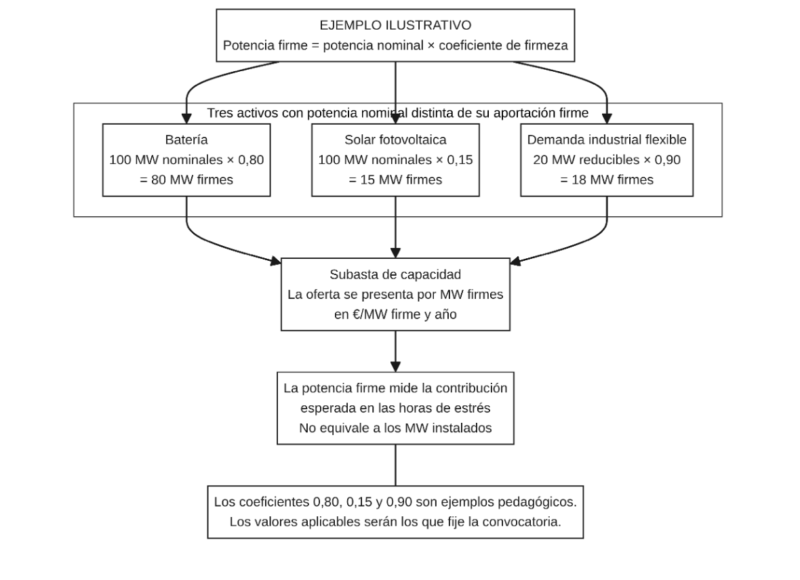
Figura 1. Ejemplo de cómo la potencia nominal o reducible se transforma en potencia firme. Los coeficientes mostrados no son valores regulatorios ni previsiones de la convocatoria; sirven únicamente para explicar la mecánica descrita en la Orden TED/966/2026.
Qué crea exactamente la Orden TED/966/2026
El diseño es un mercado de capacidad centralizado, de ámbito peninsular y con una visión de nudo único. El producto subastado es la potencia firme expresada en MW; la oferta económica se presenta en euros por MW firme y año. La potencia firme no equivale a la potencia nominal de una instalación. Se calcula aplicando un coeficiente de firmeza, entre 0 y 1, que trata de reflejar la contribución real de cada tecnología a la cobertura en las horas relevantes.
Un ejemplo ayuda a entenderlo. Si una batería tuviera 100 MW de potencia nominal y la convocatoria le asignara un coeficiente de firmeza de 0,80, podría ofertar 80 MW firmes. Si una planta fotovoltaica tuviera los mismos 100 MW pero un coeficiente de 0,15, aportaría 15 MW firmes. Una fábrica capaz de reducir 20 MW de forma verificable, con un coeficiente de 0,90, aportaría 18 MW firmes. La orden no ha publicado esos coeficientes: los valores anteriores son ilustrativos y no deben emplearse para valorar un proyecto. La cifra aplicable a cada tecnología se conocerá en la convocatoria.
La adjudicación se realiza mediante sobres cerrados y pago según oferta, o pay-as-bid. Red Eléctrica administra la subasta y gestiona la prestación, mientras que la CNMC supervisa que el proceso sea competitivo, objetivo, transparente y no discriminatorio. La convocatoria fijará las variables que todavía no están publicadas: calendario, curva de potencia firme requerida, coeficientes de firmeza, umbral de flexibilidad, períodos de servicio, precio máximo y, en su caso, un precio inferior de reserva para instalaciones existentes.
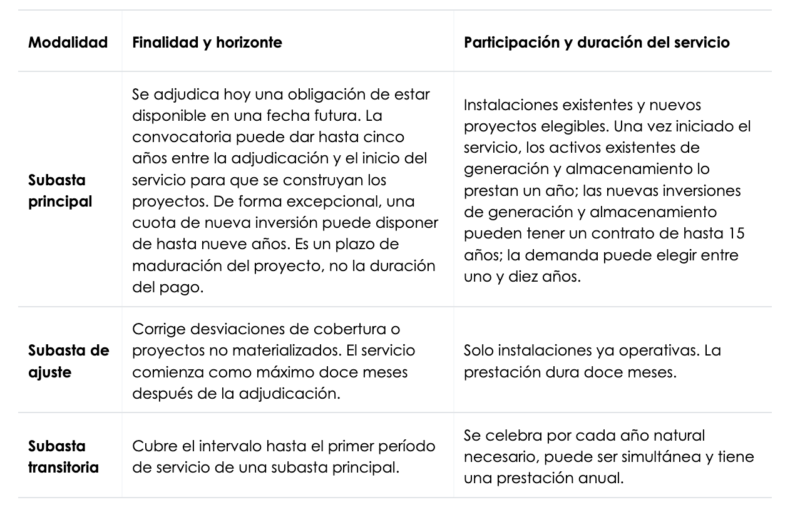
Fuente: artículos 7 y disposición transitoria única de la Orden TED/966/2026.
El mecanismo está abierto a generación, almacenamiento, consumidores que aporten reducción de demanda y agregadores. Para nuevas inversiones en la subasta principal, la orden limita la elegibilidad a renovables, almacenamiento o demanda. En generación existente, el umbral de 550 g de CO₂ fósil por kWh es un primer filtro, pero no es el único: la tecnología también debe tener un coeficiente de firmeza y superar el umbral de flexibilidad que establezca la convocatoria.
En términos prácticos, los ciclos combinados de gas con buena eficiencia de diseño son los candidatos térmicos que, en principio, tienen mayor probabilidad de situarse bajo el límite de 550 g CO₂/kWh. Las centrales de carbón, fuelóleo o diésel previsiblemente lo excederán. En cambio, una turbina de gas de ciclo abierto o una cogeneración no pueden clasificarse solo por su tecnología: su elegibilidad dependerá de su eficiencia de diseño y, para la cogeneración, de la metodología específica de cálculo eléctrico prevista en la orden. Además, hasta que se publiquen los coeficientes y el umbral de flexibilidad, no existe una lista cerrada de plantas elegibles. Renovables y almacenamiento también necesitarán un coeficiente de firmeza definido para poder concurrir.
La norma evita dos tipos de doble retribución. Quien mantenga pagos históricos por capacidad deberá renunciar a ellos para habilitarse con esa misma potencia. Además, no puede percibirse una retribución por un producto específico de balance para la misma potencia firme y el mismo período de prestación.
Cómo encaja la respuesta de demanda con el SRAD
El SRAD es un servicio específico de balance. Red Eléctrica lo activa para afrontar una insuficiencia de reserva de regulación terciaria a subir; por ello opera en una escala de minutos y horas. Su configuración vigente prevé, con carácter general, dos subastas al año, períodos semestrales de prestación, una activación de 12,5 minutos y una entrega de energía activada de hasta dos horas. El mercado de capacidad tiene otra función: asegurar de forma anticipada que exista potencia firme suficiente en las horas de estrés. No sustituye al SRAD.
Una misma empresa puede tener flexibilidad útil para ambos mecanismos, pero deberá separar cuidadosamente la potencia comprometida. La orden prohíbe cobrar por la misma potencia firme y el mismo período tanto en el mercado de capacidad como en un producto específico de balance. Por ejemplo, una planta con 20 MW técnicamente reducibles no debería presupuestar 20 MW como capacidad y, a la vez, como SRAD para el mismo intervalo temporal sin demostrar que no hay solapamiento de la obligación ni de la retribución. En la práctica, la solución puede ser asignar bloques distintos, diferenciar períodos o renunciar a una de las remuneraciones para la potencia coincidente. La compatibilidad operativa y contractual deberá validarse cuando se publiquen el procedimiento de operación del mercado de capacidad y la convocatoria.
España no parte de una hoja en blanco. La propia orden identifica los pagos por capacidad regulados por la Orden ITC/3127/2011 y exige su renuncia para concurrir con esa misma potencia. La diferencia es relevante: el marco nuevo combina una señal de adecuación basada en análisis de cobertura, subastas competitivas, reglas de firmeza comparables entre tecnologías, penalizaciones y un mercado secundario de derechos y obligaciones. No es una prórroga automática del esquema anterior.
La señal de coste: separa energía, capacidad y operación
El diseño de financiación merece atención inmediata por parte de compras. El coste anual del servicio se traslada a comercializadoras y consumidores directos en mercado mediante un término de energía activa consumida. Los precios unitarios se diferenciarán por segmento tarifario y período horario, alineados con los períodos de peajes. El cálculo concentra el reparto en las horas con menor índice de cobertura; la orden toma, con carácter general, las horas P1 y P2 del 2.0TD como base del reparto, aunque la actualización anual puede ajustar el número de horas.
Por tanto, la pregunta presupuestaria no es solo cuánto costará el mecanismo en euros por MWh. También importa cuándo se consume, en qué segmento tarifario se encuentra el suministro y cómo se diseñarán los precios unitarios anuales. La orden todavía no fija un importe de recargo, un volumen de MW ni el calendario de la primera subasta. Cada convocatoria deberá publicar su propio calendario, curva, límites de precio y coste estimado de la subasta. Presentar hoy una cifra cerrada de coste por MWh sería especulativo.
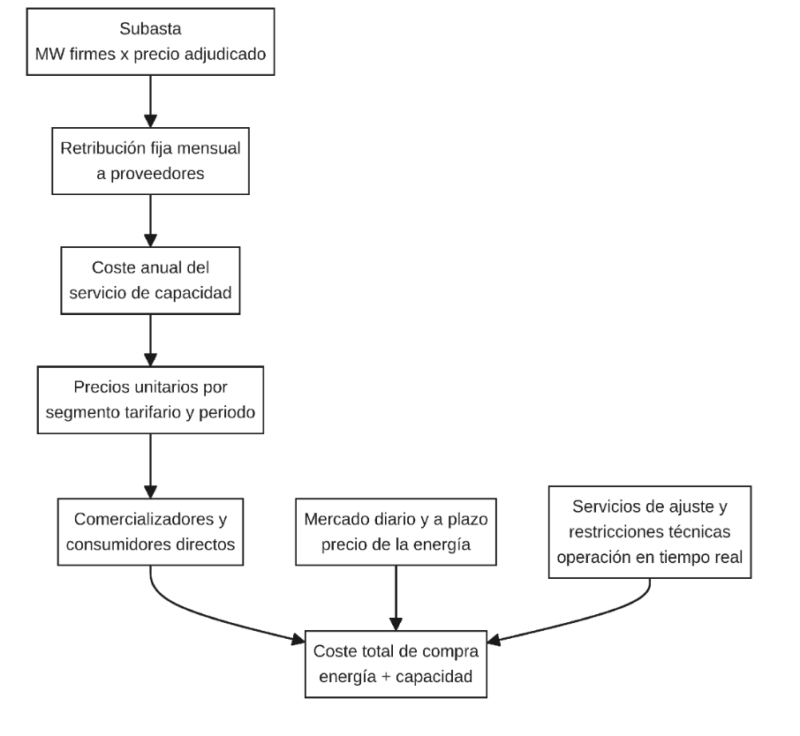
Figura 2. Tres capas que deben analizarse por separado en el coste total de compra: energía, capacidad y operación del sistema. Esquema elaborado a partir de la Orden TED/966/2026.
Esta separación es crucial. El mercado de capacidad remunera disponibilidad y se financia con un término regulado. El mercado diario y los mercados a plazo continúan formando el precio de la energía. Los servicios de ajuste, las restricciones técnicas y otros costes de operación siguen respondiendo a necesidades de equilibrio, red y tiempo real. Mezclarlos en una única previsión de €/MWh oculta sus distintos riesgos, mecanismos de formación y posibilidades de gestión.
¿Bajará el precio spot o su volatilidad?
La respuesta rigurosa es no de forma mecánica, y no desde el primer día. El mercado de capacidad no interviene directamente en la casación marginalista de OMIE. No establece un precio máximo para el mercado diario ni despacha energía. Su efecto potencial es indirecto: si incentiva recursos que estén realmente disponibles en las horas de estrés, puede reducir la frecuencia o severidad de episodios de escasez en los que el precio de la energía se dispara.
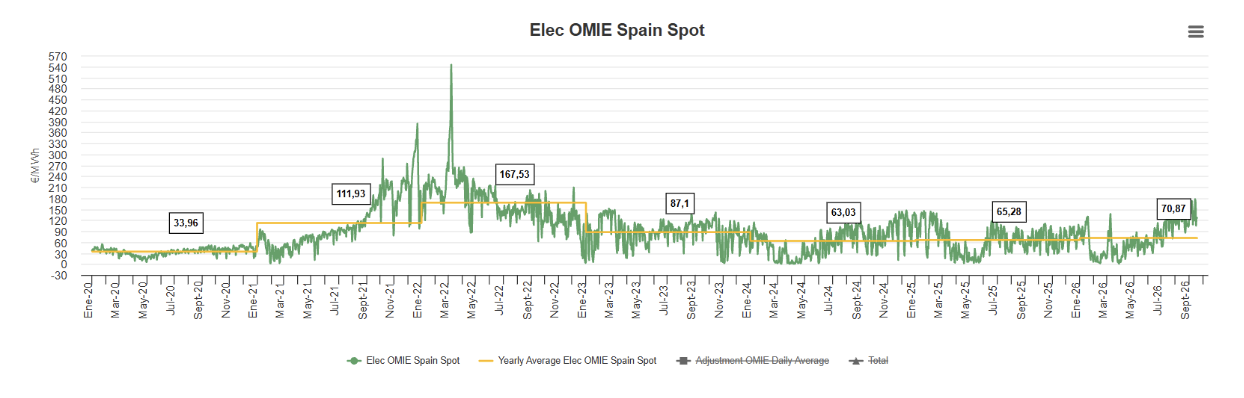
El gráfico histórico aportado ilustra por qué esta distinción importa. El valor anual señalado para OMIE España spot alcanza 70,87 €/MWh en 2026, frente a 33,96 €/MWh en 2020 y 167,53 €/MWh en 2022. La referencia de 2026 se sitúa un 108,7 % por encima de la de 2020, pero un 57,7 % por debajo de la de 2022. La serie evidencia que el precio diario responde a combustible, clima, hidráulica, interconexiones, demanda, disponibilidad térmica y renovables. El mercado de capacidad añade una capa de resiliencia, pero no elimina esos determinantes.
Esta separación es crucial. El mercado de capacidad remunera disponibilidad y se financia con un término regulado. El mercado diario y los mercados a plazo continúan formando el precio de la energía. Los servicios de ajuste, las restricciones técnicas y otros costes de operación siguen respondiendo a necesidades de equilibrio, red y tiempo real. Mezclarlos en una única previsión de €/MWh oculta sus distintos riesgos, mecanismos de formación y posibilidades de gestión.
¿Bajará el precio spot o su volatilidad?
La respuesta rigurosa es no de forma mecánica, y no desde el primer día. El mercado de capacidad no interviene directamente en la casación marginalista de OMIE. No establece un precio máximo para el mercado diario ni despacha energía. Su efecto potencial es indirecto: si incentiva recursos que estén realmente disponibles en las horas de estrés, puede reducir la frecuencia o severidad de episodios de escasez en los que el precio de la energía se dispara.
El gráfico histórico aportado ilustra por qué esta distinción importa. El valor anual señalado para OMIE España spot alcanza 70,87 €/MWh en 2026, frente a 33,96 €/MWh en 2020 y 167,53 €/MWh en 2022. La referencia de 2026 se sitúa un 108,7 % por encima de la de 2020, pero un 57,7 % por debajo de la de 2022. La serie evidencia que el precio diario responde a combustible, clima, hidráulica, interconexiones, demanda, disponibilidad térmica y renovables. El mercado de capacidad añade una capa de resiliencia, pero no elimina esos determinantes.
Para un responsable de compra, la consecuencia práctica es clara. Una estrategia de cobertura debe mantener la exposición al precio de energía y añadir un seguimiento específico del coste de capacidad por período. El posible descenso del riesgo de picos no equivale a una garantía de reducción de la factura total: el consumidor paga explícitamente una prima de disponibilidad, mientras que el beneficio se materializa en menor exposición a eventos extremos y mayor seguridad de abastecimiento.
¿Reducirá las restricciones técnicas y los servicios complementarios?
Aquí conviene ser especialmente preciso. El mercado de capacidad no sustituye los servicios de ajuste ni las restricciones técnicas de Red Eléctrica. Las restricciones técnicas responden, entre otras cuestiones, a congestiones, tensiones, seguridad local de red, indisponibilidades o necesidades operativas en tiempo real. El nuevo mercado se diseña como una contratación centralizada de adecuación de potencia a nivel peninsular y de nudo único. Por sí solo, no aporta una señal locacional que resuelva una congestión concreta.
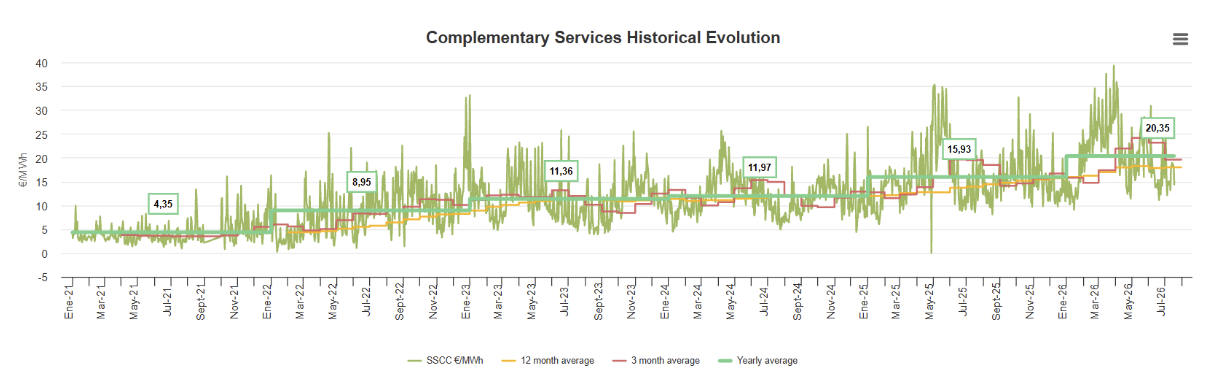
Figura 4. Evolución histórica de servicios complementarios.
Su efecto podría ser favorable solo de manera indirecta. Una mayor disponibilidad efectiva de almacenamiento, demanda gestionable y generación flexible puede ampliar el conjunto de recursos utilizables en las horas de tensión y reducir la necesidad de recurrir a la oferta más escasa o cara. Sin embargo, ese resultado dependerá de dónde estén los activos, de su conexión, de sus coeficientes de firmeza, de la forma de activación y de las reglas operativas que aún debe desarrollar el procedimiento de operación. Sería incorrecto prometer una caída automática de los costes de restricciones técnicas.
La oportunidad: flexibilidad industrial como activo, no solo como coste
La orden abre un cambio de perspectiva para la industria. La demanda flexible no es únicamente consumo que se puede desplazar para aprovechar precios bajos; puede convertirse en un recurso de firmeza si es capaz de reducir carga en las horas de estrés y cumplir las condiciones de disponibilidad y activación. Una instalación de demanda puede participar individualmente con al menos 1 MW de potencia firme, o mediante agregación cuando cada instalación individual tenga menos de 1 MW y el conjunto alcance el mínimo exigido.
El recurso adjudicatario no recibe un ingreso sin obligaciones. Las horas de estrés, conocidas antes de cada año de prestación, no podrán exceder el 10 % de las horas del año. La demanda y sus agregaciones deberán atender las activaciones del operador del sistema dentro de la potencia firme adjudicada. Generación y almacenamiento deben mantener disponibilidad en esas horas; el operador puede verificarla mediante pruebas al menos anuales.
Esta estructura favorece tres oportunidades. La primera es monetizar flexibilidad de procesos que ya disponen de margen técnico. La segunda es mejorar la bancabilidad de baterías e hibridaciones, al complementar ingresos de arbitraje y servicios operativos con una señal de capacidad. La tercera es reforzar la conversación entre energía, operación, mantenimiento y producción: una planta industrial que conoce su carga mínima, rampas, costes de parada y capacidad de recuperación puede valorar con rigor si aportar firmeza tiene sentido.
Riesgos que no deben quedar fuera del caso de negocio
La oportunidad existe, pero la subasta no transforma automáticamente la flexibilidad en margen. El principal riesgo económico para el comprador es el recargo regulado: el coste se trasladará, aunque el mercado diario esté bajo. El riesgo técnico es comprometer una potencia que el proceso no puede reducir de forma fiable en las horas definidas. El riesgo regulatorio es que las variables decisivas todavía no están publicadas en la orden: coeficientes de firmeza, umbral de flexibilidad, curva de demanda, precios límite, reglas detalladas, garantías y procedimiento de operación.
También existe riesgo de ejecución para los proveedores. La retribución se paga mensualmente y se calcula como una doceava parte de MW firmes adjudicados por precio de adjudicación. Pero los incumplimientos generan obligaciones de pago. La primera, segunda y tercera prueba fallida pueden implicar, respectivamente, la pérdida de una mensualidad incrementada un 20 %, de un trimestre incrementado un 20 % y de una anualidad incrementada un 20 %, junto con la inhabilitación. La inhabilitación también puede conllevar ejecución de garantías.
Por último, el mecanismo debe demostrar competencia y efectividad. La convocatoria puede exigir un mínimo de volumen ofertado y limitar la concentración de adjudicación por empresa o grupo. El Ministerio deberá informar anualmente sobre capacidad adjudicada, coste soportado por consumidores, impacto sobre otros componentes del precio final, competencia y contribución efectiva a la seguridad de suministro. Esta obligación de seguimiento es positiva, pero será esencial mirar los resultados reales, no solo el diseño normativo.
¿Qué debería hacer una empresa ahora?
Esta sección no está dirigida a convertir a cada consumidor en un participante de la subasta. Su propósito es sencillo: evitar que el nuevo mecanismo sorprenda a Compras en la factura o que Operación comprometa flexibilidad que el proceso industrial no puede entregar. Las áreas implicadas necesitan una conversación común antes de que la primera convocatoria concrete los parámetros.
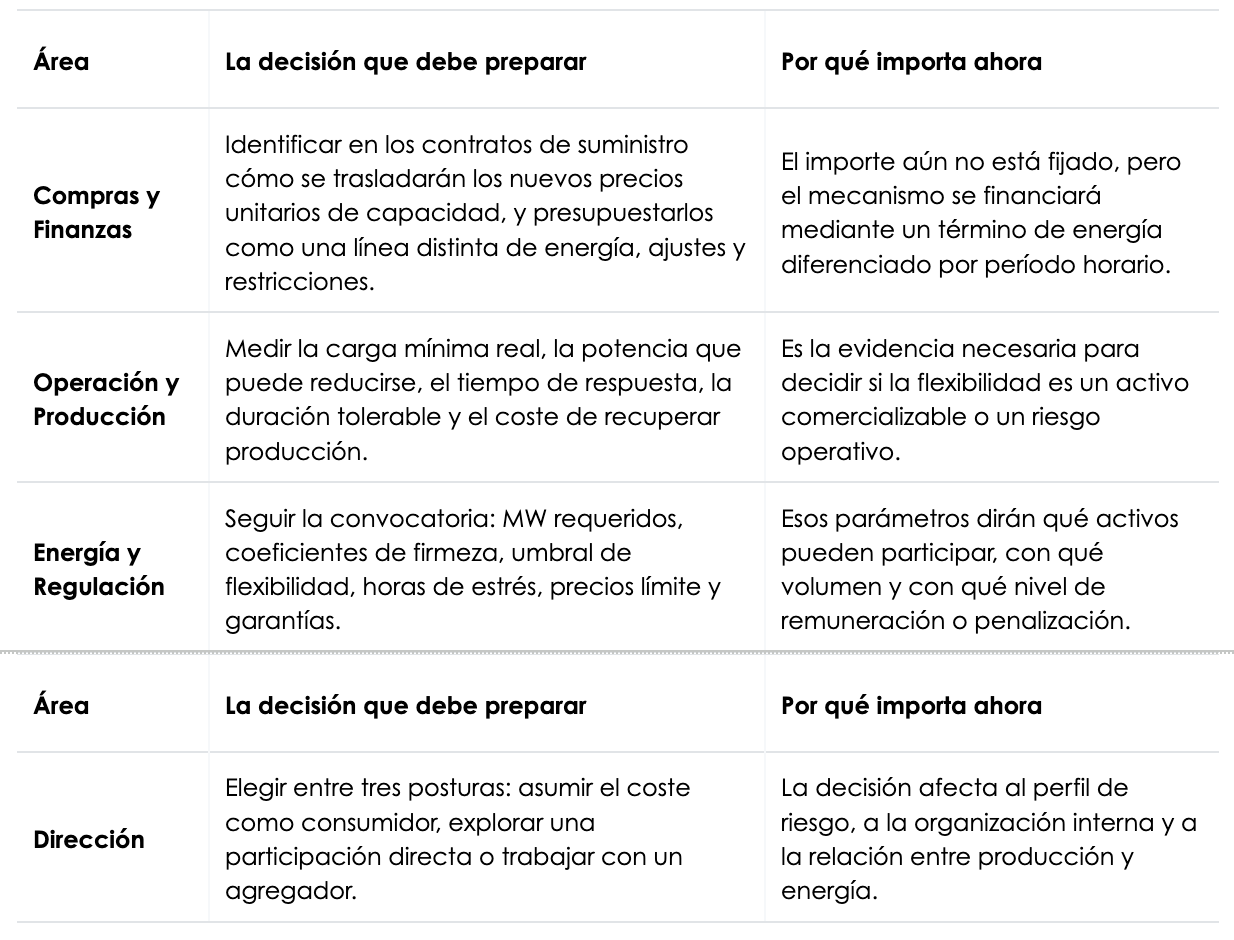
Para una fábrica sin flexibilidad técnica, la acción es principalmente presupuestaria y contractual. Para una fábrica con capacidad de reducir o desplazar consumo, el paso siguiente es más ambicioso: calcular la potencia realmente disponible sin perjudicar seguridad, calidad ni compromisos con clientes y compararla con la alternativa SRAD. Esta evaluación debe ser prudente, porque el ingreso de capacidad estará ligado a la disponibilidad y al cumplimiento durante las horas de estrés.
La lectura final de Magnus Commodities
El mercado de capacidad es un seguro sistémico explícito. La industria y los comercializadores pasarán a financiar una parte del coste de garantizar que haya MW firmes cuando la generación variable no sea suficiente. A cambio, España dota de ingresos más previsibles a recursos que el mercado de energía por sí solo puede infrarremunerar y crea una vía clara para que la demanda flexible y el almacenamiento participen en la seguridad de suministro.
No debe venderse como una promesa de electricidad más barata mañana, ni como una solución directa a las restricciones técnicas. Su éxito se medirá en una combinación más exigente: reducción del riesgo de escasez, entrada de recursos realmente disponibles, competencia en las subastas, coste unitario razonable y una asignación horaria que incentive una demanda más flexible sin penalizar indebidamente a los procesos que no pueden moverse.
Para las empresas, la decisión no es esperar pasivamente a que aparezca un nuevo cargo. Es identificar con anticipación qué parte de su coste está expuesta a energía, qué parte a operación y qué capacidad técnica tienen para transformar flexibilidad en una posición de menor riesgo o, cuando sea viable, en una fuente de ingresos.
Alejandro de Roca | Markets and Operations Director
Si te ha parecido interesante ¡compártelo!
Artículos Recientes